in occasione dell’approssimarsi della fine dell’anno, si riepiloga il trattamento relativo agli omaggi a clienti e/o dipendenti, in relazione ai quali occorre differenziare il trattamento riferito ai beni oggetto dell’attività esercitata o meno nonché dei destinatarii, distinguendo tra i clienti, i dipendenti o altri soggetti.
Da quest’anno la deducibilità della spesa, che rientra tra quelle di rappresentanza (anche se di costo unitario inferiore a € 50) per imprese e professionisti è subordinata al pagamento “tracciato” della spesa.
Come di consueto, in occasione dell’approssimarsi delle festività natalizie, si riepiloga il trattamento
fiscale degli omaggi
N.B.: rilevante novità è l’introduzione dell’obbligo di tracciabilità delle spese di rappresentanza (v. RF 076/2025) a decorrere:
▪ per le imprese: dal periodo successivo a quello in corso al 31/12/2024 (dal 1/01/2025 per le imprese con esercizio “solare” – art. 1, co. 83, Legge di bilancio 2025, che ha integrato l’art. 108, co. 2, Tuir); il concetto opera anche per i beni di valore unitario non superiore a € 50
▪ per i professionisti: dalle spese sostenute dal 18/06/2025 (art. 1, co. 1, lett. e), n. 1), DL n. 84/2025, che ha integrato il comma 2 dell’art. 54-septies, Tuir).
La disposizione opera ai soli fini dei redditi/Irap, non anche Iva. Posto che gli omaggi configurano sempre una spesa di rappresentanza, per la quale opera l’indetraibilità oggettiva salvo che sui beni di costo unitario non superiore a €. 50 (art. 19-bis1 lett. h) DPR 633/72), ciò implica che l’Iva su queste ultime spese (fino a €. 50) sarà detraibile anche nel caso di pagamento non tracciabile (contanti).

OMAGGI A CLIENTI/FORNITORI
OMAGGIO DI BENI NON OGGETTO DELL’ATTIVITÀ (imprese/professionisti)
ACQUISTO DEI BENI
A) DETRAZIONE IVA
Art. 19-bis1 lett. h) DPR 633/72: posto che il costo rientra tra le spese di rappresentanza (CM 34/2009), la detrazione opera come segue:
| Beni di costo unitario < €.50,00 | IVA DETRAIBILE |
| Beni di costo unitario > €.50,00 | IVA INDETRAIBILE |
“Costo unitario” e confezioni (CM 34/2009)
Se l’omaggio è costituito da più beni in una confezione unica (es: “cesto regalo”), il costo va riferito alla totalità dei beni in esso contenuti.
Si deve comunque ritenere che il concetto non si applichi se alla stessa persona vengono regalati più beni (singolarmente confezionati) di valore ≤ €. 50 in occasioni distinte (es: a Pasqua e a Natale).
Di conseguenza, è indetraibile l’IVA relativa all’acquisto di un cesto regalo di costo superiore € 50 ancorché composto da beni di costo unitario inferiore a tale limite.
Nel caso la fattura sia riferita a beni o servizi soggetti ad aliquote diverse, occorre indicarvi distintamente, secondo l’aliquota applicabile (art. 21 c. 3 DPR 633/72):
- la natura, qualità e quantità dei beni e servizi oggetto dell’operazione
- il corrispettivo e gli altri dati necessari per determinare la base imponibile
- l’aliquota e l’ammontare dell’imposta e dell’imponibile
ALIMENTI E BEVANDE: la detrazione dell’IVA (v. CM 54/2002) opera anche qualora i beni omaggiati siano costituiti da alimenti e bevande (spumante, panettone, torrone, ecc.), a condizione che sia rispettato il costo unitario < € 50 e la cessione sia qualificabile spesa di rappresentanza. In tali casi, quindi, non opera l’indetraibilità oggettiva di cui all’art. 19-bis1 lett. f) Dpr 633/72.
Esempio:
▪ panettone che costa €. 10 + Iva: darà un’imposta detraibile
▪ spumante che costa €. 60 + Iva: avrà l’Iva indetraibile
Se lo spumante è omaggiato assieme al panettone, anche l’Iva su quest’ultimo diviene indetraibile.
B) REDDITI
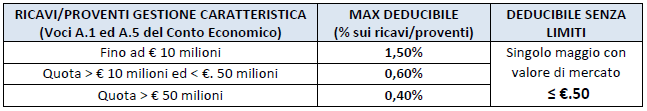
Imprese: i costi sostenuti per l’acquisto degli omaggi rientrano tra le spese di rappresentanza (art. 108 c. 2 Tuir), deducibili in applicazione delle seguenti percentuali sui ricavi/proventi:
ESEMPIO: Azienda a fine 2025 omaggia la clientela con una bottiglia ciascuno, acquistate come segue:
▪ 10 bottiglie di vino acquistate cadauna per €. 20 + Iva
▪ 1 bottiglia di champagne acquistata per €. 150 + 33 Iva ad un cliente particolare
Ai fini:
a) Iva: l’azienda detrae l’Iva sulle bottiglie di vino in quanto di costo < €.50 (diviene indetraibile quella riferita all’omaggio ad un cliente costituito da 2 bottiglie); rimane indetraibile l’Iva sulla bottiglia di champagne (costo > €. 50).
b) Redditi:
▪ il costo del vino è interamente deducibile (in quanto < €. 50): n. 10 x €. 20 = €. 200
▪ bottiglia di champagne: si supponga che l’azienda riporti in bilancio un totale ricavi di €. 100.000 e altre spese di rappresentanza di €. 1.400; nel mod. Redditi 2026 calcola:
– costo da cumulare per il limite: n. 1 x €. 150 + Iva (indetraibile) = €. 183,00
– spese di rappresentanza da verificare: €. 183 + 1.400 = €. 1.583
| % | Ricavi | Deducibile |
| 1,50% | 100.000 | 1.500 |
Professionisti: il costo degli omaggi è deducibile nel limite dell’1% dei compensi incassati nel periodo d’imposta, a prescindere dal valore unitario
ESEMPIO: Si assumano i medesimi dati dell’esempio precedente, riferiti tuttavia ad un professionista.
Costo del vino: €. 200
+ costo spumante €. 150
+ altre spese di rappres.: €. 1.400
Tot. Spese di rappres. €. 1.750
Deducibilità:
▪ importo deducibile: compensi 100.000 x 1% = €. 1.000
▪ quota indeducibile: €. 750.
N.B.: premesso che per “valore unitario” si ritiene che l’art. 108 Tuir intenda fare riferimento al valore “di mercato” del bene omaggiato (RM 27/2014), questo va ricercato nel “valore normale” ex art. 9 e, pertanto:
- per i beni non oggetto dell’attività (acquistati dall’omaggiante) il costo unitario (rilevante per la detrazione Iva) tende a coincidere col valore di mercato
- salvo casi particolari in cui il costo è stato influenzato da situazioni contingenti (es: l’acquisto dell’omaggio è stato acquistato all’ingrosso o presso una vendita fallimentare: il valore dell’omaggio deve fare riferimento al prezzo di vendita al dettaglio in normali condizioni di vendita).
SUCCESSIVA CESSIONE GRATUITA
Ai fini Iva, la cessione gratuita risulta:
| IMPRESE | non soggetta ad IVA (art. 2 c. 2 n. 4 DPR 633/72), a prescindere dal costo unitario dei beni |
| LAVORO AUTONOMO | ▪ soggetta ad Iva: per i beni di costo unitario ≤ €. 50 con la conseguente necessità di adempiere agli obblighi di fatturazione, registrazione, ecc N.B.: l’art. 2 c. 2 n. 4 Dpr 633/72 fa riferimento ai beni non oggetto dell’attività dalla “impresa” (escludendo gli autonomi). Secondo costante orientamento della Corte UE (per tutte, sent. 8/05/2003 causa C-269/00 e sent. 14/7/2005 causa C-434/03): ✓ è possibile scegliere di non detrarre l’IVA sull’acquisto dei beni da omaggiare ✓ rendendo irrilevante ai fini IVA la successiva cessione. ▪ non soggetta Iva: per i beni di costo unitario > €. 50 (anche per i professionisti non è consentita la detrazione dell’IVA, con conseguente esclusione da IVA dell’omaggio. |
OMAGGIO DI BENI OGGETTO DELL’ATTIVITA’ (imprese)
La distinzione tra beni oggetto o meno dell’attività d’impresa:
➔ ai fini reddituali: non assume rilevanza (il DM 19/11/2008 non opera tale distinzione) e, pertanto, gli omaggi sono sempre considerati spese “di rappresentanza” ai fini reddituali
N.B.: il requisito della tracciabilità del pagamento del relativo acquisto dovrebbe risultare sempre soddisfatto, posto che difficilmente beni oggetto della propria attività risultano acquistati “in contante”.
➔ Iva: assume rilevanza: la cessione gratuita di beni oggetto dell’attività costituisce operazione soggetta ad IVA ove la relativa Iva alla sua acquisizione sia stata detratta (art. 2 c. 2 n. 4) Dpr 633/72). A tal fine non rileva il costo del bene (> € 50) come per le cessioni gratuite di beni non oggetto dell’attività.
ASPETTI IVA
Gli omaggi di beni rientranti nell’attività d’impresa non costituiscono spese di rappresentanza ai fini Iva (CM 188/98) e, pertanto:
▪ se l’impresa sceglie di non detrarre l’IVA sull’acquisto/produzione: la successiva cessione gratuita risulta esclusa da Iva
▪ in caso contrario: la cessione rileva ai fini IVA indipendentemente dal costo unitario dei beni.
OMAGGI A DIPENDENTI
1) OMAGGIO DI BENI NON OGGETTO DELL’ATTIVITA’ (IMPRESE/PROFESSSIONISTI)
A) IVA
Acquisto di beni: Iva sempre Indetraibile per mancanza di inerenza
Nota: tali omaggi, a prescindere dal costo, non sono considerati “inerenti”, né per l’impresa né per il professionista (RM 666305 del 16/10/1990)
Cessione gratuita: la successiva cessione è esclusa da IVA.
B) REDDITI
Datore di lavoro: il costo sostenuto dal datore di lavoro per l’acquisto di omaggi ai dipendenti è deducibile secondo le ordinarie regole previste per il costo del lavoro dipendente:
▪ sia nell’ambito del reddito d’impresa
▪ che nell’ambito del reddito di lavoro autonomo.
2) OMAGGIO DI BENI OGGETTO DELL’ATTIVITÀ (IMPRESE)
A) IVA
Acquisto di beni: trattandosi di beni prodotti o commercializzati dall’impresa, il contribuente detrae l’IVA sui relativi acquisti, che non configurano spese di rappresentanza.
Cessione gratuita: viene:
– in generale assoggettata a IVA senza obbligo di rivalsa nei confronti dei destinatari.
– in deroga, esclusa da Iva se si è scelto di non detrarre l’Iva all’acquisto
B) REDDITI
Anche in questo caso, il costo degli omaggi ai dipendenti rappresenta una spesa per prestazioni di lavoro deducibile.
CENA DI NATALE (SERVIZIO) CON DIPENDENTI O CLIENTI/FORNITORI
Nel caso in cui l’impresa organizzi il buffet o la cena di Natale, al fine di determinare il trattamento fiscale va innanzitutto considerato il fatto che in tal caso si è nell’ambito delle prestazioni gratuite di servizi (somministrazione di alimenti/bevande) e non in quello della cessione di beni gratuita.
Ricorrenze e festività: le spese per feste e ricevimenti organizzati in occasione di ricorrenze aziendali o festività religiose/nazionali
✓ sono da considerare spese di rappresentanza
✓ a meno che all’evento siano presenti esclusivamente dipendenti dell’impresa (CM 34/2009).
Pertanto, la spesa sostenuta per il buffet / pranzo / cena di Natale organizzati dal datore di lavoro:
➔ esclusivamente per i dipendenti: non va considerata “di rappresentanza” (non ricorre l’obbligo di pagamento tracciabile), per quanto l’Agenzia non abbia indicato come qualificare la spesa.
Si ritiene che la stessa costituisca una liberalità a favore dei dipendenti e quindi:
| COSTO | il costo è deducibile ai fini del reddito: ▪ nel limite del 75% della spesa sostenuta ▪ nel limite del 5‰ dell’ammontare delle spese per prestazioni di lavoro dipendente risultante dalla dichiarazione dei redditi (art. 100, comma 1, TUIR) |
| IVA | l’IVA è indetraibile in quanto, secondo l’Agenzia, relativa ad un costo per i dipendenti che non possiede il requisito dell’inerenza con l’esercizio dell’impresa |
| IRAP | il costo dell’omaggio risulta: – deducibile per i soggetti che applicano il cd “metodo di bilancio” – indeducibile per coloro che determinano l’IRAP con il cd “metodo fiscale” |
➔ anche con terzi (clienti, istituzioni, ecc.): il relativo costo (da scorporare rispetto a quello sostenuto per i dipendenti) rientra tra le spese di rappresentanza; ne consegue che:
| COSTO | il costo (75% della spesa) è deducibile nel limite dell’ammontare massimo deducibile nell’anno, pari a 1,3% – 0,5% – 0,1% dei ricavi / proventi della gestione caratteristica |
| IVA | l’IVA è sempre indetraibile |
| IRAP | il costo dell’omaggio risulta: – deducibile per i soggetti che applicano il cd “metodo di bilancio” – indeducibile per coloro che determinano l’IRAP con il cd “metodo fiscale” |
BUONI ACQUISTO (VOUCHER)
Qualora la società a Natale ceda gratuitamente dei buoni acquisto (“voucher multiuso”), occorre seguire il seguente trattamento fiscale (v. RF 028/2019):
| IVA | la cessione di tali “buoni” è fuori campo IVA (art. 2 c. 3 lett. a) DPR 633/72), anche “se acquistati dalle aziende per la successiva consegna gratuita a propri dipendenti o a clienti e fornitori per finalità promozionali” (RM 21/2011) |
| IRPEF/IRES | ancorché ad oggi non vi sia un chiarimento ufficiale sembra ragionevole che gli stessi siano deducibili come per le spese di rappresentanza (artt. 54-septies e 108 del TUIR), dunque, deducibili se pagate in modo tracciabile |
| BUONI AI DIPENDENTI | si ritiene che lo stesso non concorra alla formazione del reddito se di importo non superiore ad €. 2.000/1.000 (v. nota di pagina precedente). |