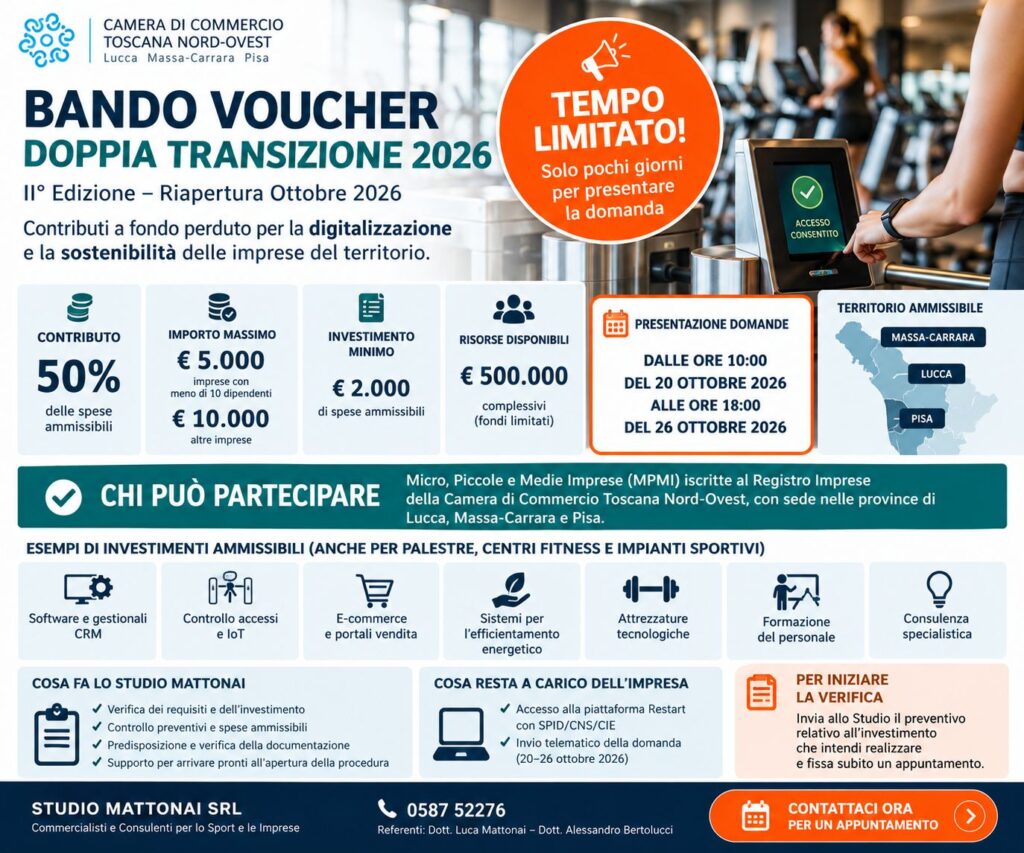
Gentile Cliente, segnaliamo la riapertura del Bando Voucher Doppia Transizione 2026 della Camera di Commercio Toscana Nord-Ovest, rivolto alle imprese delle province di: Pisa Lucca Massa-Carrara Il bando prevede un contributo a fondo perduto pari al 50% delle spese ammissibili, con investimento minimo di € 2.000 e contributo massimo di: Le risorse disponibili per
IN BREVE APPROFONDIMENTI PRINCIPALI SCADENZE IN BREVE IVA In vigore dal 1° gennaio 2027 il nuovo Testo Unico IVA D.Lgs. 19 gennaio 2026, n. 10 Con l’approvazione del D.Lgs. 19 gennaio 2026, n. 10 (pubblicato in Gazzetta Ufficiale n. 24 del 30 gennaio 2026, Suppl. Ord. n. 4), l’ordinamento tributario italiano compie uno storico
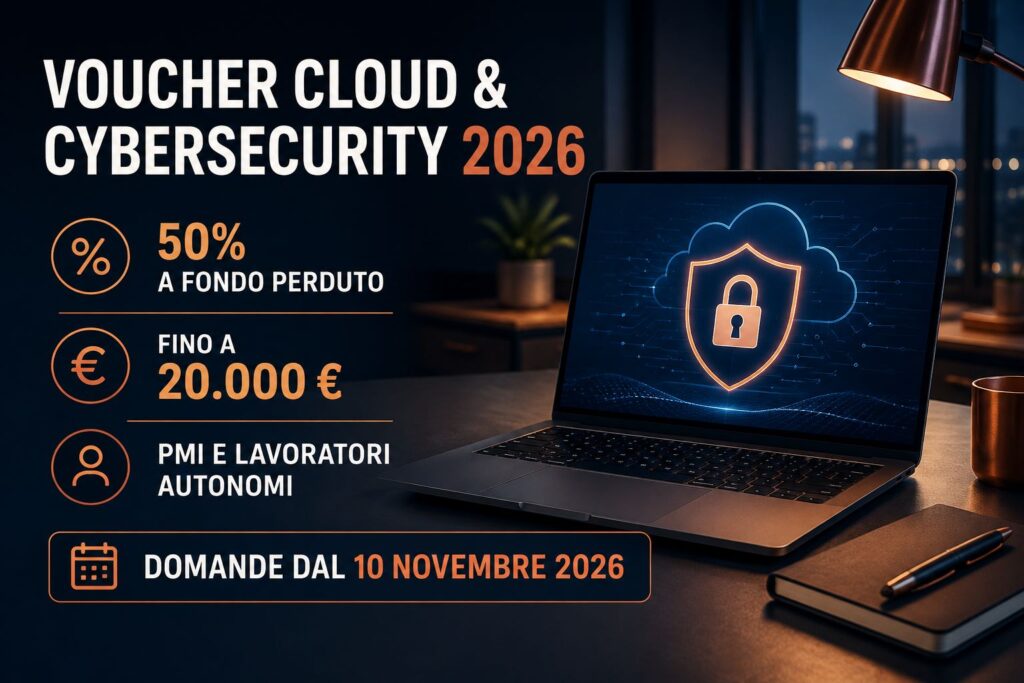
Buongiorno, segnaliamo una nuova agevolazione nazionale destinata alle imprese e ai professionisti che intendono migliorare la sicurezza informatica, proteggere i dati aziendali o adottare soluzioni digitali e cloud più avanzate. Il Voucher Cloud & Cybersecurity 2026, promosso dal Ministero delle Imprese e del Made in Italy, dispone di una dotazione complessiva di 150 milioni
Buongiorno, con il rientro dalla pausa estiva, il panorama della finanza agevolata nazionale e regionale offre diverse opportunità per sostenere gli investimenti, la digitalizzazione e l’inserimento di nuove risorse in azienda. Per agevolare la programmazione dei prossimi mesi, abbiamo selezionato alcune delle misure più interessanti, distinguendo tra quelle già operative e quelle di prossima
L’Agenzia delle Entrate, con la circolare n. 7 del 7 agosto 2026, ha fornito ulteriori indicazioni operative ai fini della corretta applicazione delle disposizioni del D.Lgs 36/21 relative al lavoro sportivo e al regime di esenzione IVA introdotto dall’art. 36 bis, D.L. 75/2023. ➡️ 1. STATUTI SSD: OBBLIGO DI DIVIETO ASSOLUTO DI UTILI Per mantenere le
Abbiamo formulato la presente informativa per illustrare la disciplina del Concordato Preventivo Biennale (CPB) applicabile ai periodi d’imposta 2026 e 2027, alla luce delle recenti disposizioni emanate con il D.L. n. 38/2026 e con il D.M. MEF 11 maggio 2026. Chi può aderire al biennio 2026-2027 Il modello CPB 2026-2027 si rivolge esclusivamente ai
IN BREVE APPROFONDIMENTI • INPS: sgravi contributivi per Under 36 e Decontribuzione Sud anche agli intermediari assicurativi• Le nuove ipotesi di accesso alla NASpI per i detenuti• Modalità di finanziamento di progetti sulla prevenzione e sicurezza sui luoghi di lavoro in aziende agricole PRINCIPALI SCADENZE IN BREVE CONTRATTAZIONE COLLETTIVA DI LAVORO Sottoscritta intesa istituzionale
Il trattamento fiscale degli omaggi natalizi ceduti gratuitamente ai dipendenti e ai clienti presenta diverse implicazioni sotto il profilo delle imposte dirette, IVA e IRAP. Ecco un riepilogo delle principali normative: Omaggi ai dipendenti:1. Deduzione dalle imposte dirette:– Gli omaggi ai dipendenti sono totalmente deducibili dalla base imponibile delle imposte dirette, come previsto dall’articolo 95, comma
IN BREVEACCERTAMENTO E RISCOSSIONEPubblicato il decreto correttivo al concordato preventivo biennaleD.Lgs. 5 agosto 2024, n. 108Il 5 agosto 2024 è stato pubblicato sulla Gazzetta Ufficiale n. 182 il D.Lgs. n. 108/2024, noto come “decreto correttivo al concordato preventivo biennale”.Il decreto apporta numerose novità, non solo in tema di concordato preventivo biennale, ma anche di
IMU L’IMU si applica in tutti i comuni del territorio nazionale, ferma restando per la regione Friuli Venezia Giulia e per le province autonome di Trento e di Bolzano l’autonomia impositiva prevista dai rispettivi statuti. Applicazione dell’imposta Il presupposto dell’IMU è il possesso di immobili. ATTENZIONE: Il possesso dell’abitazione principale o assimilata non costituisce