Gestione del TFR per i lavoratori assunti dal 1° luglio 2026 – Adesione automatica alla previdenza complementare, informativa al lavoratore e modulo TFR3
Premessa
Per le assunzioni effettuate dal 1° luglio 2026 la destinazione del TFR non segue più le regole del conferimento tacito in vigore dal 2007. La Legge di Bilancio 2026 (art. 1, comma 204, L. 30 dicembre 2025, n. 199) ha riscritto l’art. 8 del D.Lgs. n. 252/2005 introducendo un meccanismo di adesione automatica alla previdenza complementare per i lavoratori dipendenti del settore privato, esclusi i lavoratori domestici.
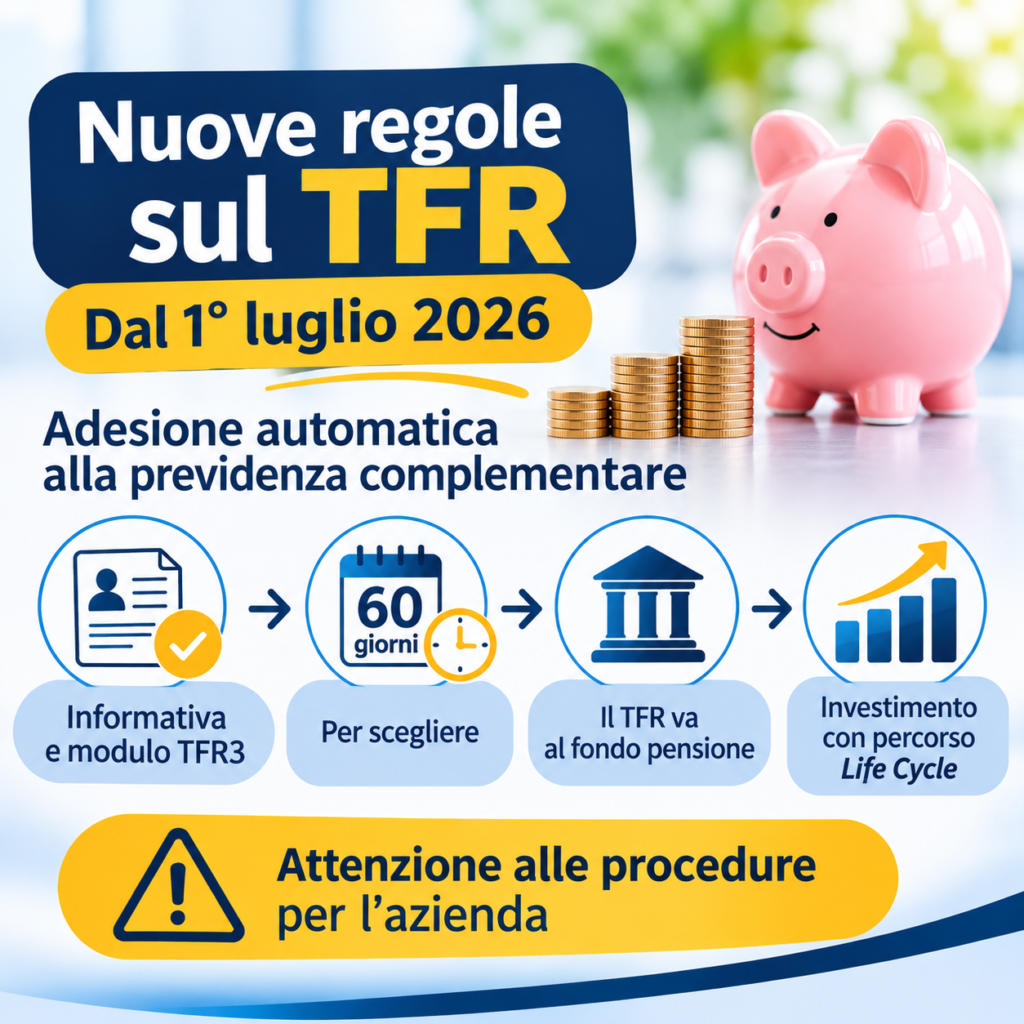
In pratica, se il lavoratore non compie una scelta diversa entro 60 giorni dall’assunzione, viene iscritto al fondo pensione previsto dal contratto collettivo e l’azienda deve versare a quel fondo il TFR maturando e la contribuzione prevista dagli accordi, con effetto dalla data di assunzione.
Per l’azienda il punto critico non è la scelta del lavoratore, che resta libera, ma la correttezza della procedura: informativa completa al momento dell’assunzione, raccolta del modulo TFR3, rispetto del termine di 60 giorni e avvio puntuale dei versamenti al fondo. Errori o ritardi in questa fase si traducono in versamenti arretrati e in possibili contestazioni da parte del lavoratore o del fondo.
| RICORDA. Le nuove regole riguardano solo i rapporti di lavoro iniziati dal 1° luglio 2026. Per i lavoratori già in forza al 30 giugno 2026 restano valide le scelte già effettuate con i moduli TFR1 o TFR2; la nuova disciplina si applica a loro solo in caso di nuovo rapporto instaurato dal 1° luglio 2026. |
Il quadro in sintesi
La gestione cambia a seconda che il lavoratore sia alla prima occupazione oppure abbia già avuto rapporti di lavoro, e in questo secondo caso a seconda che sia già iscritto o meno a un fondo pensione con conferimento del TFR.
| Situazione del lavoratore | Cosa accade se non sceglie entro 60 giorni | Scelte possibili entro 60 giorni |
| Prima assunzione | Adesione automatica al fondo pensione previsto dal CCNL o dagli accordi collettivi applicati in azienda: conferimento dell’intero TFR maturando e della contribuzione a carico di datore e lavoratore nelle misure degli accordi. | Rinunciare all’adesione automatica e mantenere il TFR secondo l’art. 2120 c.c. (in azienda o al Fondo di Tesoreria INPS, se dovuto); oppure conferire il TFR a un’altra forma pensionistica liberamente scelta. |
| Non prima assunzione, già iscritto a un fondo con versamento del TFR | Adesione automatica al fondo pensione previsto dagli accordi collettivi applicati in azienda. | Indicare la forma pensionistica (anche quella già in essere) a cui conferire il TFR maturando. Non è ammesso il mantenimento del TFR in azienda, salvo che la precedente posizione sia stata integralmente riscattata. |
| Non prima assunzione, non iscritto a un fondo con versamento del TFR | Non opera l’adesione automatica: il TFR resta regolato dall’art. 2120 c.c. (in azienda o al Fondo di Tesoreria INPS, se dovuto). | Aderire in qualsiasi momento a un fondo pensione con apposita adesione esplicita. |
Quale fondo riceve il TFR
La destinazione dell’adesione automatica è la forma pensionistica collettiva prevista dagli accordi o dai contratti collettivi, anche territoriali o aziendali, applicati dall’azienda. Se gli accordi prevedono più forme, prevale quella a cui ha aderito il maggior numero di lavoratori dell’azienda, salvo diverso accordo aziendale. In mancanza di accordi, il TFR confluisce nella forma pensionistica residuale individuata dal D.M. 31 marzo 2020, n. 85 (Fondo Cometa); in tal caso è conferito il solo TFR, senza contribuzione a carico delle parti se non prevista da fonte collettiva.
Contribuzione del lavoratore
Con l’adesione automatica sono dovuti, oltre al TFR, il contributo del datore di lavoro e quello del lavoratore nelle misure stabilite dagli accordi. Il lavoratore può chiedere di non versare la propria quota soltanto se la retribuzione annua lorda corrisposta dal datore di lavoro è inferiore all’importo dell’assegno sociale; resta comunque fermo il conferimento del TFR.
Tempi e decorrenza dei versamenti
L’adesione decorre dalla data di assunzione. Scaduti i 60 giorni senza una scelta diversa, l’azienda comunica l’adesione al fondo di destinazione e inizia i versamenti dal mese successivo alla scadenza del termine, comprendendo quanto maturato dalla data di assunzione.
Esempio: lavoratore alla prima occupazione assunto il 1° settembre 2026 che non consegna alcuna scelta. Il termine di 60 giorni scade il 31 ottobre 2026; dal mese di novembre 2026 l’azienda deve versare al fondo il TFR e i contributi maturati da settembre, oltre a quelli correnti.
| APPROFONDIMENTO. Secondo le direttive COVIP approvate con delibera del 19 giugno 2026 (G.U. n. 148 del 29 giugno 2026), che sostituiscono le istruzioni del 2008 sul conferimento tacito, il meccanismo non opera per i rapporti a termine di durata inferiore a 60 giorni e per quelli cessati prima della scadenza del termine. La scelta di mantenere il TFR in azienda è sempre revocabile: il lavoratore può aderire in seguito a un fondo pensione; la scelta inversa, una volta aderito, non è invece consentita. |
Come viene investito il TFR: il percorso life cycle
La riforma non interviene solo sull’iscrizione al fondo, ma anche su come vengono investite le somme. Dal 1° luglio 2026 l’art. 8, comma 9, del D.Lgs. n. 252/2005 prevede che il TFR e i contributi derivanti da adesioni non esplicite, cioè dalle adesioni automatiche, siano investiti in percorsi o linee di investimento «life cycle», che tengono conto dell’età dell’aderente e degli anni che mancano alla pensione. I criteri minimi sono fissati dalle Istruzioni COVIP approvate con deliberazione del 23 giugno 2026.
Il punto da chiarire al lavoratore è che il comparto di investimento dipende dal modo in cui si arriva al fondo:
| Modalità di adesione | Dove confluiscono TFR e contributi |
| Adesione automatica – prima assunzione (art. 8, comma 7) | Percorso o linea life cycle del fondo di destinazione, compresi i contributi contrattuali previsti dal CCNL. |
| Adesione automatica – non prima assunzione già iscritto che non sceglie entro 60 giorni (art. 8, comma 9-bis) | Percorso o linea life cycle del fondo di destinazione. |
| Adesione esplicita con il modulo TFR3 (fondo indicato dal lavoratore) | Comparto scelto dal lavoratore secondo le regole del fondo. Il life cycle non è obbligatorio, ma il fondo deve renderlo accessibile anche agli aderenti espliciti, sia per i flussi futuri sia per la posizione già accumulata. |
| Rinuncia all’adesione automatica | Nessun investimento: il TFR resta regolato dall’art. 2120 c.c. (in azienda o al Fondo di Tesoreria INPS, se dovuto). |
| Lavoratori assunti fino al 30 giugno 2026 (adesioni tacite previgenti) | Restano regolati dalla disciplina precedente: la riforma non modifica le posizioni già in essere. |
Il percorso life cycle riduce in modo graduale e automatico il rischio man mano che il lavoratore si avvicina alla pensione: nella fase iniziale la quota investita in azioni è almeno pari al 50%, nella fase finale non supera il 20%. La fase iniziale non può estendersi oltre il quindicesimo anno prima del pensionamento e la fase finale non può durare più di cinque anni. Eventuali costi per l’aderente sono limitati al recupero delle spese amministrative.
L’aderente automatico può in qualsiasi momento modificare l’opzione di investimento o trasferire l’intera posizione in un altro comparto dello stesso fondo, anche prima del periodo minimo di permanenza di un anno; da quel momento valgono le regole della scelta esplicita. È il fondo, e non il datore di lavoro, a dover informare tempestivamente il lavoratore dell’avvenuta adesione e del percorso in cui sono investiti TFR e contributi.
Il periodo transitorio fino al 30 giugno 2027
Non tutti i fondi erano pronti al 1° luglio 2026. Le Istruzioni COVIP (par. 10) distinguono tre situazioni:
- fondi già adeguati: raccolgono le adesioni automatiche e le investono nel percorso life cycle fin da subito;
- fondi non ancora adeguati ma con almeno due linee di investimento con diverso profilo di rischio: possono raccogliere le adesioni automatiche dal 1° luglio 2026, collocando l’iscritto nel comparto più adeguato in base all’età, a condizione di adeguarsi entro il 30 giugno 2027. Lo statuto o il regolamento del fondo disciplina cosa accade alle adesioni raccolte nel periodo transitorio al termine dello stesso;
- fondi privi di questi requisiti: non possono raccogliere adesioni automatiche, ma solo adesioni esplicite.
Se il fondo individuato dal contratto collettivo non è idoneo e non vi sono altre forme collettive adeguate, l’adesione automatica confluisce nel fondo residuale COMETA, al quale sono destinati il TFR e i contributi previsti dagli accordi. Ogni fondo ha pubblicato sul proprio sito la propria situazione rispetto all’idoneità a ricevere adesioni automatiche: è il primo controllo da fare prima di comunicare l’adesione.
| RICORDA. Per i lavoratori assunti dal 1° luglio 2026 e aderenti in modo automatico a un fondo in regime transitorio, l’investimento iniziale nel comparto scelto dal fondo in base all’età è provvisorio: entro il 30 giugno 2027 il fondo deve adeguarsi al percorso life cycle, con le modalità indicate nel proprio statuto o regolamento. È opportuno avvisare il lavoratore che potrebbe ricevere dal fondo comunicazioni sulla modifica della politica di investimento. |
Il TFR che resta in azienda e il Fondo di Tesoreria INPS
Quando il lavoratore rinuncia all’adesione automatica, o non vi è soggetto, il TFR segue l’art. 2120 c.c. Se l’azienda rientra nell’obbligo di versamento al Fondo di Tesoreria INPS, le quote maturande vanno versate all’INPS e non restano nella disponibilità aziendale. La Legge di Bilancio 2026 ha modificato anche i requisiti dimensionali del Fondo: l’obbligo si determina ora sulla media annua degli addetti dell’anno precedente e, per i periodi di paga 2026 e 2027, la soglia è fissata a 60 addetti, con riduzione progressiva negli anni successivi (circolare INPS 5 febbraio 2026, n. 12). Una volta raggiunta la soglia, successive riduzioni di organico non fanno venire meno l’obbligo.
Il modulo TFR3
Per le assunzioni successive al 30 giugno 2026 il modulo TFR3 sostituisce il TFR2. È stato adottato con decreto interministeriale del 4 settembre 2026, pubblicato l’8 settembre 2026 nella sezione «Pubblicità legale» del sito del Ministero del Lavoro; i contenuti coincidono con la versione provvisoria messa a disposizione dal 1° luglio.
Il modulo deve essere consegnato al lavoratore all’atto dell’assunzione, insieme all’informativa, e restituito compilato e firmato. È composto da:
- la dichiarazione del lavoratore di aver ricevuto l’informativa (accordi collettivi applicabili, fondo di destinazione, funzionamento dell’adesione automatica, facoltà esercitabili entro 60 giorni);
- la dichiarazione di essere o non essere lavoratore di prima assunzione e, in quest’ultimo caso, di avere o non avere in essere un’adesione con conferimento del TFR;
- la Sezione 1 (prima assunzione) e la Sezione 2 (non prima assunzione già iscritto), in cui il lavoratore indica le proprie scelte: conferimento automatico, conferimento esplicito a un fondo indicato, mancato conferimento del contributo personale sotto la soglia dell’assegno sociale, mantenimento del TFR secondo l’art. 2120 c.c. (solo per la prima assunzione);
- l’attestazione del datore di lavoro di aver fornito l’informativa, acquisito e conservato la dichiarazione e rilasciato copia al lavoratore.
Il datore di lavoro conserva il modulo firmato e ne rilascia copia al lavoratore. Il decreto prevede che, da una data che sarà comunicata, il modulo potrà essere compilato anche online, con modalità tecniche da definire con successivo decreto direttoriale.
| RICORDA. Il modulo TFR3 non sostituisce l’informativa: l’obbligo di informare il lavoratore (art. 8, commi 8 e 9-bis, D.Lgs. n. 252/2005) resta autonomo. Il TFR3 non compilato o non restituito non blocca l’adesione automatica, che opera comunque allo scadere dei 60 giorni: per questo è essenziale poter dimostrare di aver consegnato l’informativa e di aver comunicato al lavoratore il termine per scegliere. |
Le indicazioni da fornire ai lavoratori
Al momento dell’assunzione è opportuno che l’azienda, con il supporto dello Studio, illustri al lavoratore in modo chiaro e neutrale:
- il nome del fondo pensione di destinazione in caso di silenzio e le misure di contribuzione previste dal contratto collettivo;
- che in assenza di scelta entro 60 giorni l’iscrizione al fondo avviene automaticamente, con effetto dalla data di assunzione;
- che entro lo stesso termine può rinunciare all’adesione automatica (se alla prima assunzione) oppure scegliere un fondo diverso;
- che la scelta di lasciare il TFR in azienda può essere cambiata in seguito, mentre l’adesione a un fondo pensione non è revocabile;
- che, se la retribuzione annua lorda è inferiore all’assegno sociale, può chiedere di non versare il proprio contributo;
- che deve dichiarare con esattezza se ha avuto precedenti rapporti di lavoro e se è già iscritto a un fondo pensione con versamento del TFR.
Lo Studio e l’azienda non devono orientare la decisione del lavoratore: il compito è fornire informazioni corrette e verificare che la scelta sia documentata.
Istruzioni operative
| Step | Azione |
| 1 | Comunicare allo Studio ogni nuova assunzione con anticipo, indicando data di inizio, tipologia e durata del contratto. |
| 2 | Consegnare al lavoratore, il giorno dell’assunzione, l’informativa e il modulo TFR3 predisposti dallo Studio, conservando prova della consegna. |
| 3 | Raccogliere il modulo firmato e trasmetterlo allo Studio non appena restituito; annotare la data di scadenza dei 60 giorni. |
| 4 | In caso di adesione (automatica o esplicita), sottoscrivere o completare la procedura di adesione presso il fondo di destinazione e verificare di essere registrati come azienda associata. |
| 5 | Effettuare i versamenti al fondo dal mese successivo alla scadenza dei 60 giorni, comprensivi degli importi maturati dalla data di assunzione, e successivamente alle scadenze ordinarie. |
| 6 | Conservare l’originale del TFR3, l’informativa e le comunicazioni al fondo nel fascicolo del dipendente e consegnare copia al lavoratore. |
APPROFONDIMENTO. Per le assunzioni avvenute tra luglio e settembre 2026 gestite con il modulo provvisorio, lo Studio verifica che la dichiarazione sia completa e coerente con le scelte effettivamente applicate in busta paga. Dove il termine di 60 giorni è già scaduto senza scelta, occorre accertare che l’adesione sia stata comunicata al fondo e che i versamenti arretrati dalla data di assunzione siano stati effettuati; in caso contrario lo Studio concorda con l’azienda le modalità di regolarizzazione.
Checklist operativa
La checklist può essere allegata alla pratica di assunzione e utilizzata come promemoria condiviso tra azienda e Studio.
Attività a carico dell’azienda
| Fase | Attività | |
| ☐ | Assunzione | Segnalare in anticipo allo Studio la nuova assunzione e la durata prevista del rapporto. |
| ☐ | Informativa | Consegnare al lavoratore informativa e modulo TFR3 il giorno dell’assunzione; far firmare per ricevuta. |
| ☐ | Raccolta TFR3 | Ottenere il modulo compilato e firmato, inviarne copia allo Studio e consegnarne copia al lavoratore. |
| ☐ | Fondo | Verificare con lo Studio il fondo di destinazione previsto dal CCNL e l’iscrizione dell’azienda al fondo. |
| ☐ | Scadenza 60 gg | Segnalare allo Studio eventuali moduli non restituiti prima della scadenza dei 60 giorni. |
| ☐ | Versamenti | Pagare al fondo i contributi e il TFR alle scadenze indicate dallo Studio, inclusi gli arretrati dalla data di assunzione. |
| ☐ | Conservazione | Conservare nel fascicolo del dipendente TFR3 originale, informativa e ricevute dei versamenti. |
Attività a carico dello Studio
| Fase | Attività | |
| ☐ | Fondo applicabile | Individuare il fondo di destinazione in base a CCNL, accordi territoriali o aziendali e iscrizioni prevalenti in azienda. |
| ☐ | Modulistica | Predisporre informativa e modulo TFR3 personalizzati per ciascun lavoratore, aggiornati alla normativa vigente. |
| ☐ | Verifica posizione | Controllare le dichiarazioni del lavoratore su prima assunzione e adesioni pregresse con conferimento del TFR. |
| ☐ | Scadenzario | Registrare data di assunzione e scadenza dei 60 giorni; sollecitare l’azienda in caso di modulo mancante. |
| ☐ | Paghe | Impostare in busta paga TFR e contributi al fondo dal mese successivo alla scadenza, con il recupero degli arretrati. |
| ☐ | Tesoreria INPS | Verificare annualmente se l’azienda rientra nell’obbligo di versamento al Fondo di Tesoreria INPS in base alla nuova soglia dimensionale. |
| ☐ | Assunzioni lug.–set. 2026 | Riesaminare le posizioni gestite con il modulo provvisorio e segnalare eventuali regolarizzazioni. |
Lo Studio resta a disposizione per individuare il fondo pensione applicabile in base al contratto collettivo, predisporre la modulistica per le nuove assunzioni e verificare le posizioni dei lavoratori assunti dal 1° luglio 2026.
Fonti di riferimento
- Art. 1, comma 204, L. 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), modifiche all’art. 8 del D.Lgs. 5 dicembre 2005, n. 252.
- Art. 8, commi 7, 7-bis, 7-ter, 7-quater, 7-quinquies, 8 e 9-bis, D.Lgs. n. 252/2005.
- Decreto interministeriale 4 settembre 2026, Allegato A – Modulo TFR3, pubblicato l’8 settembre 2026 sul sito del Ministero del Lavoro.
- COVIP, deliberazione 19 giugno 2026, direttive sull’adesione automatica (G.U. n. 148 del 29 giugno 2026).
- D.M. 31 marzo 2020, n. 85, forma pensionistica complementare residuale.
- Art. 1, commi 755 e 756, L. 27 dicembre 2006, n. 296, e circolare INPS 5 febbraio 2026, n. 12 (Fondo di Tesoreria).
- Art. 2120 c.c.; art. 3, commi 6 e 7, L. 8 agosto 1995, n. 335 (assegno sociale).