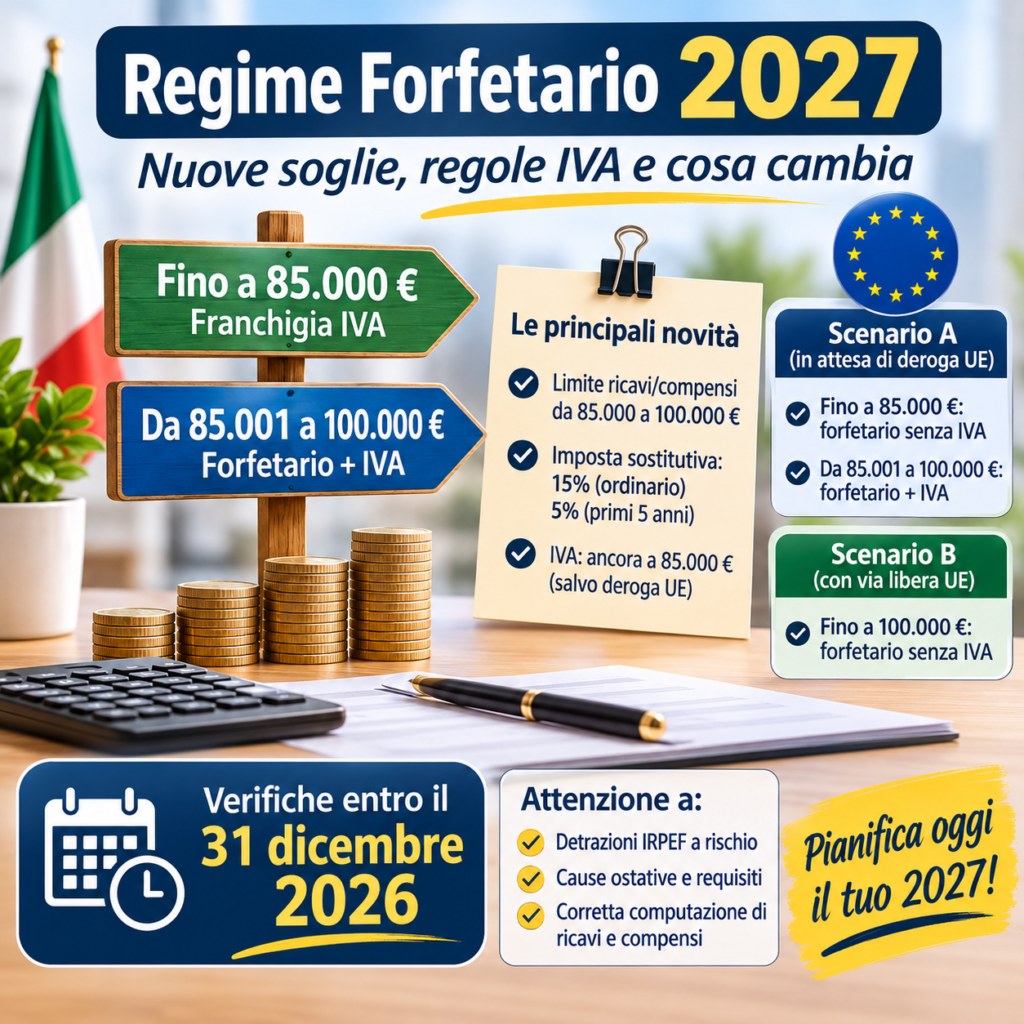
Il disegno di legge relativo alla Manovra di Bilancio 2027 introduce una modifica di rilievo alla disciplina del regime forfetario di cui alla legge n. 190/2014, prevedendo l’incremento del limite ordinario di ricavi e compensi dagli attuali 85.000 euro a 100.000 euro annui.
In particolare, il comma 2 dell’art 9 prevede l’innalzamento della soglia di accesso e permanenza nel regime forfetario da 85.000 euro a 100.000 euro. Resta però ferma a 85.000 euro la soglia al di sotto della quale è prevista l’esclusione dal regime IVA. I soggetti che optano per il regime forfetario e che dichiarano compensi e ricavi compresi tra 85.000 e 100.000 euro saranno quindi comunque assoggettati al regime IVA.
L’imposta sostitutiva resta confermata nelle misure vigenti:
- 15% per le attività a regime ordinario;
- 5% per i primi cinque anni di esercizio in presenza dei requisiti di novità dell’attività produttiva.
Ricordiamo che nel regime forfetario l’imponibile non è determinato dalla differenza tra ricevi/compensi e costi ma da una percentuale di redditività forfetaria a seconda del codice ATECO (attività esercitata).
Questa informativa è principalmente indirizzata a lavoratori autonomi, professionisti e ditte individuali che nel 2026 NON beneficiano del regime forfetario.
Il Governo, in base alle elaborazioni effettuate, stima che, in seguito alla modifica normativa, saranno circa 41.000 i soggetti che opteranno per il regime forfetario.
Il vincolo comunitario e la distinzione applicativa tra 85.000 e 100.000 euro
Un elemento innovativo della riforma 2027 riguarda la separazione tra la disciplina delle imposte dirette e il regime dell’imposta sul valore aggiunto (IVA). Le direttive unionali autorizzano infatti gli Stati membri a concedere la franchigia dall’IVA alle piccole imprese solo entro un tetto massimo di volume d’affari pari a 85.000 euro. L’Italia non ha il potere di estendere autonomamente l’esenzione IVA fino a 100.000 euro senza un’apposita autorizzazione in deroga da parte della Commissione europea.
Il disegno di legge delinea quindi due assetti alternativi, a seconda dell’esito del confronto con l’Unione Europea:
Scenario A: regime base transitorio (in assenza o in attesa di autorizzazione UE)
Fintanto che la Commissione europea non concede formalmente la deroga, per chi aderirà al regime forfetario nel 2027:
- l’esonero dall’IVA si arresta tassativamente a 85.000 euro;
- tra 85.001 e 100.000 euro, il contribuente sarà un soggetto a regime misto che applica l’imposta sostitutiva (5% o 15%) su tutto il reddito, ma dovrà obbligatoriamente applicare l’IVA ordinaria sulle fatture attive e assolverne i relativi adempimenti;
- nella fascia compresa tra 100.001 e 115.000 euro, l’IVA continuerà ad essere applicata (essendo stata superata la soglia di 85.000 euro) e il contribuente manterrà l’imposta sostitutiva per l’anno 2027, decadendo automaticamente dal regime forfetario a partire dal 1° gennaio del 2028.
Scenario B: regime ordinario a regime (qualora intervenga il via libera UE)
Qualora la Commissione europea autorizzi formalmente l’innalzamento della franchigia IVA a 100.000 euro, i due comparti (redditi e IVA) tornerebbero a coincidere anche nel 2027:
- fino a 100.000 euro il contribuente godrebbe contemporaneamente dell’imposta sostitutiva e dell’esonero da IVA;
- in tal caso, la clausola di “uscita immediata dalla franchigia IVA a partire da 100.001 euro” esplicherebbe il proprio effetto tipico: la fatturazione con IVA scatterebbe per la prima volta unicamente sull’operazione che eccede i 100.000 euro e sulle successive, senza intaccare la franchigia fruita fino al raggiungimento di tale limite.
Riepilogo operativo degli scaglioni e regole per verificare le soglie
Dal 2027, quindi, il regime forfetario non avrà più un’unica soglia di riferimento con l’effetto che:
- chi nell’anno precedente avrà avuto ricavi/compensi fino a 85.000 euro continuerà ad applicare l’ormai noto regime senza applicazione dell’IVA;
- chi nell’anno precedente avrà avuto ricavi/compensi tra 85.001 e 100.000 euro resterà forfetario per la determinazione e tassazione del reddito, ma dovrà applicare l’IVA nei modi ordinari.
Nella pendenza della deroga comunitaria (scenario A), la gestione per il 2027 si potrebbe sintetizzare come segue:
| Volume compensi/ricavi | Imposte sui redditi | Trattamento IVA | Effetti operativi |
| Fino a 85.000 € | Imposta sostitutiva (5% o 15%) | Franchigia IVA | Piena continuità con il regime forfetario ordinario. |
| Da 85.001 € a 100.000 € | Imposta sostitutiva (5% o 15%) | IVA ordinaria a partire dal 1° gennaio 2027 | Dal 2027 regime ibrido: tassazione forfetaria sul reddito e fatturazione con addebito dell’IVA. |
| Da 100.001 € a 115.000 € | Imposta sostitutiva fino al 31/12; esclusione dal 1° gennaio successivo | IVA ordinaria (già applicata da quota 85.001 €) | Nessuna rettifica retroattiva sul reddito dell’anno. Passaggio a contabilità ordinaria/semplificata dall’anno seguente. |
| Oltre 115.000 € | Decadenza immediata in corso d’anno | IVA ordinaria | Riconversione a IRPEF progressiva per scaglioni e addizionali per l’intero anno d’imposta. |
Ricordiamo che nella verifica dell’ammontare dei compensi o ricavi incassati nel corso del periodo d’imposta, è indispensabile trattare in modo differenziato le componenti accessorie esposte in fattura:
- rivalsa INPS Gestione Separata (4%): ai sensi dell’art. 1, comma 212, della legge n. 662/1996, la maggiorazione del 4% rappresenta a tutti gli effetti parte integrante del compenso professionale. L’importo concorre sia a formare il reddito imponibile sia a determinare il raggiungimento delle soglie dimensionali (85.000, 100.000 o 115.000 euro);
- contributo integrativo alle Casse di previdenza di categoria (2% o 4%): per i professionisti iscritti a ordini dotati di Cassa autonoma (es. Inarcassa, CNPADC, Cassa Forense), l’addebito integrativo costituisce un credito riscosso per conto dell’ente previdenziale (partita di giro). Ai sensi dell’art. 54 del TUIR, non ha natura di compenso, non rileva come reddito e non concorre al calcolo delle soglie del forfetario;
- imposta sul valore aggiunto: l’eventuale IVA esposta in fattura, sia nel caso di applicazione del tributo sopra gli 85.000 euro sia per errata fatturazione, non deve mai essere conteggiata nel limite dei ricavi/compensi.
Decorrenza dell’IVA in caso di sforamento e rettifiche retroattive al 1° gennaio
È necessario distinguere l’ipotesi di superamento del plafond in corso d’anno dall’applicazione indebita del regime fin dall’origine.
- sforamento in corso d’anno (nessuna retroattività IVA) – il superamento di una soglia (85.000 euro o 100.000 euro) non obbliga mai il contribuente a rettificare o riemettere con IVA le fatture già emesse in regime di franchigia dal 1° gennaio. In virtù dei chiarimenti forniti dall’Agenzia delle Entrate (circolare n. 32/E/2023), l’IVA ordinaria deve essere applicata esclusivamente a partire dalla fattura il cui incasso determina lo sforamento e per tutte le operazioni successive. Le fatture emesse e incassate prima del superamento restano legittimamente esenti da IVA e non devono essere modificate;
- obbligo di riemissione di tutte le fatture con IVA dal 1° gennaio: abuso ab origine – l’obbligo di recuperare l’IVA su tutta la fatturazione dell’anno a decorrere dal 1° gennaio sussiste esclusivamente se il contribuente ha applicato il regime forfetario pur non avendone diritto sin dall’inizio dell’anno.
Tale fattispecie (abuso ab origine) si verifica qualora:
- nell’anno precedente sia stato superato il tetto ordinario di ricavi/compensi (sforamento tra 85.001 e 100.000 euro) senza prenderne atto dal 1° gennaio successivo;
- nell’anno precedente siano state sostenute spese per dipendenti o collaboratori superiori a 20.000 euro lordi;
- al 1° gennaio sussisteva una causa ostativa pregressa non sanata (es. possesso di redditi da lavoro dipendente eccedenti 30.000 euro percepiti nell’anno precedente o possesso di partecipazioni in società di persone non liquidate). Per il 2027 il limite dei redditi di lavoro dipendente e assimilati che preclude l’accesso nell’anno successivo sale da 30.000 a 35.000 euro.
In tali casi, la posizione è illegittima dal primo giorno del periodo d’imposta: il contribuente deve emettere note di variazione in aumento (art. 26 del D.P.R. n. 633/1972) per addebitare l’IVA ai committenti, versare il tributo all’Erario con il ravvedimento operoso ed esporre la ritenuta d’acconto ove applicabile.
Cause ostative e rischio di perdita delle detrazioni IRPEF
L’incremento delle soglie reddituali non modifica le condizioni di esclusione previste dalla legge n. 190/2014, che rimarranno pienamente vigenti per il 2027:
- conseguimento nell’anno precedente di redditi da lavoro dipendente o assimilati (comprese le pensioni) eccedenti 30.000 euro lordi, a meno che il rapporto di lavoro sia terminato entro il 31 dicembre precedente;
- spese complessive per lavoro accessorio, dipendenti o collaboratori superiori a 20.000 euro lordi;
- possesso di partecipazioni in s.n.c., s.a.s. o studi associati, ovvero controllo diretto o indiretto di società a responsabilità limitata (s.r.l.) la cui attività sia riconducibile a quella svolta individualmente;
- fatturazione prevalente verso l’attuale datore di lavoro o verso soggetti con cui siano intercorsi rapporti di lavoro dipendente nei due anni precedenti.
L’adesione al forfetario comporta la totale sterilizzazione dell’imposta lorda IRPEF derivante dall’attività autonoma o d’impresa, poiché il reddito è assoggettato a imposta sostitutiva.
Se il contribuente non possiede altri redditi compatibili assoggettati a IRPEF progressiva (ad esempio redditi di lavoro dipendente entro i limiti o redditi da locazione ordinaria), si determina l’incapienza fiscale assoluta. Di conseguenza, vengono perse definitivamente tutte le agevolazioni che operano sotto forma di detrazione dall’IRPEF, tra cui:
- detrazioni per carichi di famiglia (coniuge o altri familiari a carico);
- detrazioni per spese sanitarie, visite specialistiche e medicinali;
- detrazioni per interessi passivi su mutui per l’acquisto dell’abitazione principale;
- rate annuali relative a bonus edilizi (ristrutturazioni, ecobonus, sismabonus).
Indicazioni per il monitoraggio entro il 31 dicembre 2026
Poiché la disciplina applicabile per il 2027 sarà determinata dagli importi di ricavi e compensi e dai requisiti mantenuti nel 2026, si evidenziano le seguenti priorità di verifica da attuare già negli ultimi mesi del 2026:
- monitoraggio dei ricavi/compensi: ai fini del rispetto dei limiti nel 2026 che consentono l’accesso al regime forfetario dal 1° gennaio 2027 è fondamentale monitorare correttamente i ricavi/compensi del 2026 e in particolare:
- se nel 2026 il contribuente applica il regime di cassa reale, il calcolo della soglia si basa sul puro principio di cassa finanziaria;
- se nel 2026 il contribuente ha esercitato l’opzione per la cassa virtuale, subentra una presunzione legale assoluta: la data di incasso o pagamento coincide fittiziamente con la data di registrazione della fattura nei registri IVA;
- per i contribuenti in contabilità ordinaria, la verifica del plafond 2026 si basa rigorosamente sul principio di competenza economica (art. 109 del TUIR);
- pianificazione di fine anno: quando possibile, si raccomanda di concordare tempestivamente l’emissione e il saldo delle ultime fatture dell’anno per evitare il superamento involontario dei tetti operativi;
- analisi di convenienza economica: prima di optare per la permanenza o per l’accesso al forfetario, è opportuno quantificare anche gli oneri detraibili personali sostenuti, al fine di scongiurare la perdita dei relativi benefici fiscali.
Trattandosi di misure subordinate all’approvazione definitiva della legge di Bilancio e alle decisioni delle autorità unionali, lo Studio resta a disposizione per esaminare i singoli casi specifici e pianificare le decisioni di chiusura esercizio.
Restiamo a disposizione per ogni eventuale chiarimento e salutiamo cordialmente.